
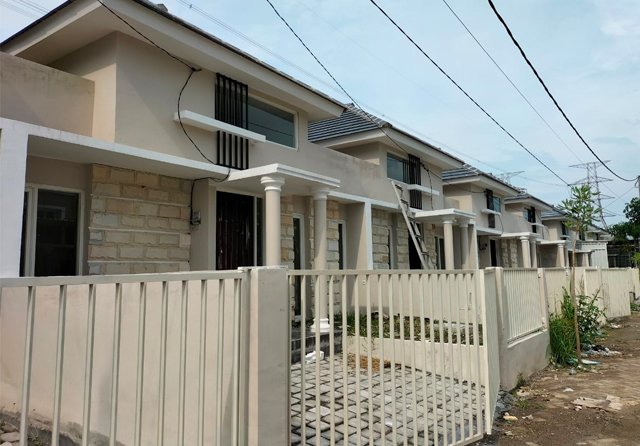
JAKARTA, DKI JAKARTA — Berdasarkan laporan yang diterbitkan pada 14 September 2026, Kasus dugaan manipulasi kredit pemilikan rumah (KPR) yang melibatkan proyek perumahan Citra Swarna Grande dan Kartika Residence milik PT Bumi Arta Sedayu telah menarik perhatian publik secara signifikan. Peristiwa ini menyoroti sejumlah isu penting dalam sektor perbankan dan real estate di Indonesia, termasuk potensi penipuan yang melibatkan lembaga keuangan dan dampaknya terhadap masyarakat.
Investigasi awal menunjukkan bahwa dalam pengajuan KPR untuk properti tersebut, terdapat dugaan terjadinya pemalsuan dokumen dan penipuan dalam proses verifikasi yang dilakukan oleh pihak bank. Hal ini tidak hanya merugikan bank, tetapi juga berdampak pada nasabah yang berpotensi terjebak dalam skema yang merugikan ini. Kendala dalam regulasi yang berlaku serta kurangnya pengawasan yang ketat menjadi faktor pendorong terjadinya manipulasi ini.
Krisis ini menciptakan keresahan di kalangan masyarakat dan menimbulkan pertanyaan besar mengenai integritas dan transparansi dalam pengelolaan proyek perumahan di Indonesia. Jika dugaan manipulasi KPR ini terbukti benar, maka akan ada konsekuensi serius bagi reputasi bank serta kepercayaan publik terhadap sektor perbankan dan real estate di tanah air. Selain itu, kasus ini juga berpotensi memberi dampak luas kepada perekonomian, terutama jika memicu ketidakpastian di pasar perumahan.
Dengan adanya perkembangan tersebut, penting untuk melakukan pemantauan dan penelitian lebih lanjut mengenai modus operandi dan mekanisme yang menyebabkan terjadinya dugaan manipulasi dalam pengajuan KPR ini. Hal ini menjadi langkah penting untuk memperbaiki regulasi dan meningkatkan kepercayaan publik terhadap sistem kredit di Indonesia.
Dalam beberapa tahun terakhir, kasus dugaan manipulasi dalam proses pengajuan Kredit Pemilikan Rumah (KPR) di Indonesia semakin banyak terungkap. Praktik ini melibatkan serangkaian tindakan yang bertujuan untuk mengubah atau menyajikan data yang tidak akurat dalam pengajuan KPR. Hal ini dapat berkaitan dengan penyajian informasi keuangan yang menyesatkan, seperti pendapatan, aset, atau status kredit pemohon. Selain itu, dapat pula termasuk manipulasi harga properti agar sesuai dengan kriteria yang ditetapkan oleh bank pemberi KPR.
Penyebab utama terjadinya praktik manipulasi ini sering kali berkaitan dengan tekanan kompetitif di industri properti. Developer dan agen properti mungkin merasa terdesak untuk memenuhi target penjualan, sehingga mereka terdorong untuk melakukan kecurangan pada data pengajuan KPR demi mendapatkan keuntungan finansial. Misalnya, dengan memberikan data pendapatan yang lebih tinggi daripada yang sebenarnya untuk menyakinkan lembaga keuangan agar menyetujui permohonan KPR. Faktor lain yang berkontribusi adalah lemahnya pengawasan dari pihak berwenang, yang memungkinkan manipulasi terjadi tanpa terdeteksi.
Di sisi lain, berbagai pihak dapat terlibat dalam praktik manipulasi ini. Salah satunya adalah agen properti yang bekerja sama dengan pemohon untuk menyajikan informasi yang menguntungkan. Bank atau lembaga keuangan juga berpotensi terlibat, terutama jika mereka tidak melakukan due diligence yang ketat terhadap aplikasi yang diajukan. Praktik manipulasi seperti ini tidaklah baru; sebelumnya, kasus-kasus sejenis telah terjadi, meskipun dalam skala yang lebih kecil. Kehadiran teknologi informasi yang semakin canggih dapat memudahkan penyebaran informasi yang tidak akurat dan menciptakan kerentanan bagi industri properti.
Kesimpulannya, manipulasi dalam proses pengajuan KPR di Indonesia menggambarkan tantangan signifikan yang dihadapi oleh industri properti. Upaya untuk mengatasi masalah ini membutuhkan kerjasama semua pihak yang terlibat, termasuk pengembang, bank, dan otoritas regulasi, untuk menerapkan sistem yang lebih transparan dan akuntabel.
Bank memiliki peran krusial dalam menilai kualitas calon debitur sebelum memberikan kredit, terutama dalam konteks kredit pemilikan rumah (KPR). Penilaian yang tepat terhadap risiko calon debitur tidak hanya melindungi kepentingan bank, tetapi juga berkontribusi pada stabilitas keseluruhan sistem keuangan. Dalam hal ini, bank bertanggung jawab untuk melakukan due diligence yang menyeluruh terhadap kondisi keuangan debitur, termasuk pemeriksaan terhadap riwayat kredit, pendapatan, dan kemampuan untuk memenuhi kewajiban pembayaran.
Peningkatan proses mitigasi risiko adalah langkah penting yang harus diambil oleh lembaga keuangan untuk mencegah terulangnya kasus-kasus manipulasi KPR di masa depan. Penilaian yang lebih ketat dan penggunaan teknologi canggih dalam analisis data debitur dapat membantu bank mendeteksi potensi risiko sejak dini. Misalnya, penerapan sistem scoring kredit yang lebih akurat dapat mengidentifikasi debitur yang berisiko tinggi dengan lebih efektif. Hal ini tidak hanya menguntungkan bank, tetapi juga menjaga integritas pasar perumahan dengan memastikan bahwa kredit diberikan kepada mereka yang benar-benar mampu membayarnya.
Selain itu, bank juga harus meningkatkan transparansi dalam proses penilaian kredit. Dengan menyusun pedoman yang jelas dan terbuka tentang kriteria yang digunakan dalam penilaian, debitur dapat memahami harapan lembaga keuangan. Edukasi kepada masyarakat tentang pentingnya menciptakan profil kredit yang baik juga merupakan langkah proaktif yang dapat diambil. Hal ini akan mengurangi kemungkinan penyimpangan dan meningkatkan kesadaran debitur terhadap tanggung jawab finansial mereka.
Secara keseluruhan, peningkatan kemampuan bank dalam mengidentifikasi risiko merupakan langkah penting dalam mencegah manipulasi dalam pemberian kredit. Dengan menerapkan langkah-langkah yang lebih ketat dan transparan, lembaga keuangan dapat berperan aktif dalam menciptakan ekosistem kredit yang lebih sehat dan berkelanjutan.
Dalam kasus dugaan manipulasi Kredit Pemilikan Rumah (KPR) di Indonesia, penting untuk menganalisis posisi serta konsekuensi hukum dan sosial bagi pihak-pihak yang terlibat. Salah satu pihak yang paling terdampak adalah bank, yang bertindak sebagai pemberi pinjaman. Dalam situasi seperti ini, bank tidak hanya mengalami kerugian finansial akibat potensi ketidakpastian pembayaran dari debitur, tetapi juga menghadapi kerusakan reputasi yang mungkin dihasilkan dari keterlibatan dalam skandal ini.
Konsekuensi hukum bagi pengembang atau individu yang terbukti terlibat dalam manipulasi KPR sering kali sangat serius. Mereka dapat dikenakan tindakan pidana berupa penipuan atau penggelapan, yang dapat mengakibatkan hukuman penjara dan denda yang signifikan. Selain itu, jika tindakan mereka terbukti merugikan bank atau individu lain, konsekuensi keuangan dapat turut membebani mereka dalam bentuk ganti rugi.
Sosialnya, terdapat risiko yang lebih luas bagi masyarakat yang berinvestasi dalam properti yang kemungkinan merupakan hasil dari manipulasi. Masyarakat dan konsumen cenderung kehilangan kepercayaan terhadap industri perbankan dan properti, yang dapat memicu dampak jangka panjang terkait stabilitas pasar. Dalam konteks lebih luas, kasus ini dapat mempengaruhi kebijakan pemerintah terhadap regulasi kredit dan pengawasan industri, yang bertujuan untuk melindungi kepentingan konsumen serta menjaga integritas sistem keuangan.
Dengan demikian, analisis menyeluruh terhadap posisi pihak-pihak yang terlibat dalam dugaan manipulasi KPR di Indonesia menunjukkan bahwa konsekuensi tidak hanya terbatas pada individu atau entitas tertentu, tetapi meluas ke seluruh sektor. Ketidakpastian hukum yang ditimbulkan dari tuduhan ini juga dapat menciptakan dampak negatif pada sektor properti dan kepercayaan masyarakat terhadap sistem finansial di Indonesia.
