Jakarta | Literasi keuangan merupakan bekal penting yang sebaiknya dimiliki anak sebelum memasuki usia dewasa. Seiring bertambahnya usia, mereka akan menghadapi pilihan yang berkaitan dengan uang, mulai dari menggunakan pendapatan hingga menentukan kebutuhan yang perlu didahulukan. Tanpa pemahaman dasar, keputusan dapat lebih mudah dipengaruhi keinginan sesaat atau kurangnya pertimbangan. Pengenalan sejak dini membantu anak melihat bahwa uang memiliki batas dan penggunaannya memerlukan perencanaan. Bekal ini bukan berarti anak harus segera memahami seluruh konsep ekonomi, melainkan belajar membangun kebiasaan dan cara berpikir yang dapat digunakan dalam kehidupan sehari-hari.
Cakupan literasi keuangan bagi anak dapat dimulai dari memahami cara mengelola uang, membedakan kebutuhan dan keinginan, serta menentukan prioritas. Anak juga dapat belajar bahwa sebagian uang bisa digunakan sekarang, sementara sebagian lainnya disimpan untuk tujuan tertentu. Pemahaman ini berkaitan dengan kemampuan merencanakan masa depan, misalnya mengumpulkan uang untuk membeli barang yang diinginkan atau menyiapkan dana bagi kebutuhan mendatang. Dengan berlatih membuat pilihan sederhana, anak belajar mempertimbangkan manfaat, biaya, dan konsekuensi sebelum menggunakan uang. Proses tersebut dapat membantu mereka mengambil keputusan finansial dengan lebih bijak saat tanggung jawabnya bertambah.
Orang tua tidak perlu memulai pembelajaran dengan penjelasan rumit atau istilah khusus. Kegiatan sehari-hari dapat menjadi kesempatan untuk mengenalkan konsep dasar secara alami. Misalnya, anak dapat diajak mengatur uang saku, membagi sebagian untuk kebutuhan dan tabungan, lalu mengamati perkembangan simpanannya. Saat berbelanja, orang tua dapat menjelaskan alasan memilih satu barang, membandingkan harga, atau menunda pembelian yang belum menjadi prioritas. Percakapan tentang keputusan keuangan keluarga pun dapat dilakukan dengan bahasa yang sesuai usia, tanpa membebani anak dengan persoalan orang dewasa. Yang penting, penjelasan disertai contoh yang konsisten dan ruang bagi anak untuk bertanya. Melalui pengalaman berulang, anak dapat memahami bahwa mengelola uang melibatkan pilihan, tujuan, dan tanggung jawab. Kebiasaan tersebut memberi dasar yang berguna ketika mereka kelak mengatur keuangan sendiri.
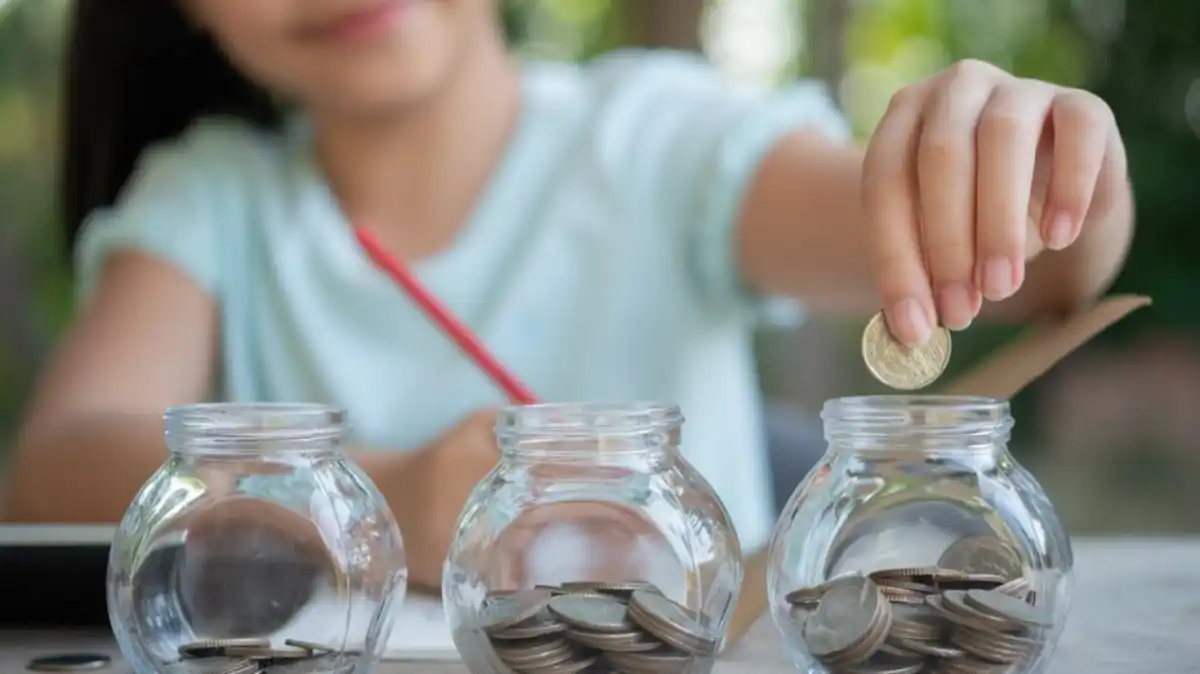
Uang saku dapat menjadi sarana sederhana untuk mengenalkan pengelolaan keuangan kepada anak usia sekolah dasar. Orang tua bisa mengajak anak membagi uang yang diterima ke dalam tiga kategori: kebutuhan sehari-hari, tabungan, dan berbagi. Kebutuhan sehari-hari mencakup pengeluaran kecil yang memang diperlukan selama beraktivitas, sedangkan tabungan disisihkan untuk tujuan tertentu. Sebagian kecil juga dapat digunakan untuk membantu orang lain atau berbagi dengan keluarga. Pembagian ini tidak harus memakai rumus yang kaku. Nominalnya boleh kecil, bahkan sekadar beberapa koin, selama anak memahami tujuan setiap bagian.
Besarnya alokasi sebaiknya disesuaikan dengan usia, kemampuan berhitung, serta jumlah uang saku yang tersedia. Anak yang lebih muda mungkin cukup berlatih memisahkan uang ke wadah berbeda, sementara anak yang lebih besar dapat mencatat pemasukan dan pengeluaran sederhana. Orang tua dapat menanyakan apa yang ingin dicapai anak, lalu membantu memperkirakan berapa lama ia perlu menabung. Dengan begitu, anak belajar bahwa uang memiliki batas dan bahwa rencana keuangan dapat berubah sesuai kebutuhan. Yang terpenting bukan jumlah uang yang dikelola, melainkan kesempatan untuk berlatih membuat pilihan secara bertahap.
Dalam proses ini, orang tua sebaiknya menerangkan konsekuensi pilihan, bukan hanya melarang anak membelanjakan uang. Misalnya, apabila seluruh uang saku dihabiskan untuk makanan ringan, anak mungkin perlu menunda pembelian barang lain yang diinginkannya. Orang tua dapat membahas situasi tersebut dengan tenang: pilihan apa yang dibuat, apa akibatnya, dan apa yang mungkin dilakukan berbeda pada kesempatan berikutnya. Anak tidak perlu dipermalukan karena keputusan yang kurang tepat; pengalaman langsung justru membantu konsep menjadi nyata. Dari contoh sederhana itu, anak memahami prioritas, keterbatasan anggaran, serta tanggung jawab atas keputusan sendiri. Kebiasaan membicarakan pilihan uang juga memberi ruang bagi anak untuk mengungkapkan keinginan dan belajar mempertimbangkan kebutuhan sebelum membeli. Seiring waktu, latihan rutin ini membangun dasar pengelolaan uang yang lebih bijak.Warisan antargenerasi sering dipahami sebagai harta yang berpindah dari orang tua kepada anak. Namun, maknanya lebih luas: warisan juga dapat mencakup kesempatan pendidikan, nilai keluarga, kebiasaan, dan pengetahuan yang dibangun serta diteruskan dalam kehidupan sehari-hari. Aset finansial tentu dapat membantu anak memiliki bekal untuk masa depan, tetapi dampaknya bergantung pula pada kemampuan mereka memahami, menjaga, dan menggunakannya secara bijak. Karena itu, pembicaraan mengenai warisan keluarga tidak hanya berkaitan dengan jumlah kekayaan yang akan ditinggalkan, melainkan juga dengan bekal nonmateri yang menyertainya.
Gambaran tersebut selaras dengan temuan Studi Sun Life Asia 2026 bertajuk “Meneruskan Warisan: Ketika Warisan Lebih dari Sekadar Kekayaan”. Dalam studi itu, kesempatan pendidikan dan kekayaan sama-sama termasuk dalam tiga prioritas warisan teratas bagi 65% dari 506 responden Indonesia. Sementara itu, tradisi keluarga dipilih oleh 47% responden. Angka-angka ini menunjukkan bahwa responden memandang masa depan anak melalui beberapa dimensi sekaligus. Kekayaan dan pendidikan mendapat tempat penting, sedangkan tradisi juga dianggap sebagai bagian yang layak diteruskan. Dengan demikian, warisan tidak semata-mata dipahami sebagai aset yang dapat dihitung, tetapi juga sebagai pengalaman dan bekal yang membentuk cara generasi berikutnya menjalani hidup.
Temuan tersebut mengaitkan persiapan generasi penerus bukan hanya dengan penyediaan aset, tetapi juga dengan pendidikan dan nilai yang membantu mereka mengelolanya. Pendidikan dapat membuka peluang dan memperkuat pemahaman, sementara nilai serta kebiasaan keluarga dapat menjadi landasan dalam mengambil keputusan. Orang tua dapat mulai meneruskan bekal ini melalui percakapan sederhana tentang pilihan, tanggung jawab, dan penggunaan uang, disesuaikan dengan usia anak. Mereka juga dapat membagikan pengetahuan yang diperoleh dari pengalaman keluarga, tanpa menganggap bahwa anak otomatis memahami cara mengelola kekayaan. Dengan menggabungkan dukungan finansial dan pembelajaran, keluarga mempersiapkan anak bukan hanya untuk menerima warisan, melainkan juga untuk mengelolanya dengan pertimbangan yang matang. Pendekatan ini menjadikan warisan sebagai proses berkelanjutan: aset, pendidikan, nilai, dan pengetahuan saling melengkapi saat berpindah dari satu generasi ke generasi berikutnya.
Pengenalan keuangan bagi anak tidak harus dimulai dengan konsep yang rumit. Anak dapat belajar melalui pilihan sederhana yang dekat dengan kesehariannya, terutama saat mengatur uang saku. Misalnya, mereka mulai memahami bahwa uang yang tersedia terbatas dan perlu dipilih penggunaannya. Sebagian uang dapat dipakai untuk kebutuhan saat ini, sementara sebagian lain disimpan untuk tujuan tertentu. Pengalaman semacam ini membantu anak melihat hubungan pilihan, jumlah uang, dan hasil yang diperoleh. Dengan demikian, pengelolaan uang bukan sekadar kegiatan menghitung, melainkan kebiasaan mempertimbangkan prioritas.
Seiring bertambahnya usia dan berkembangnya pemahaman, materi keuangan dapat diperluas secara bertahap. Anak dapat dikenalkan pada pendapatan, termasuk pemahaman bahwa uang diperoleh melalui sumber tertentu. Pembahasan kemudian dapat mencakup investasi, risiko, serta tanggung jawab terhadap aset. Topik-topik tersebut memberi gambaran lebih luas tentang cara uang dan kekayaan dikelola, sekaligus menegaskan bahwa keputusan finansial memiliki konsekuensi. Pengenalan materi lanjutan tidak perlu memutus kaitannya dengan pengalaman sehari-hari. Sebaliknya, konsep baru dapat dipahami dalam hubungan dengan kebiasaan yang sudah mulai terbentuk saat anak belajar mengelola uang saku.
Kebiasaan sederhana menjadi dasar bagi pemahaman yang lebih luas. Ketika anak terbiasa mempertimbangkan penggunaan uang, menabung untuk tujuan, dan memperhatikan batas yang tersedia, mereka memperoleh landasan untuk memahami keputusan finansial yang lebih kompleks.
Baca juga: Dukungan Pangan untuk Keluarga di Rangkap Jaya | Kecelakaan Maut di Depok: Rombongan Keluarga Terperosok ke Kali | Kecelakaan Tragis Minibus Rombongan Keluarga di Depok
