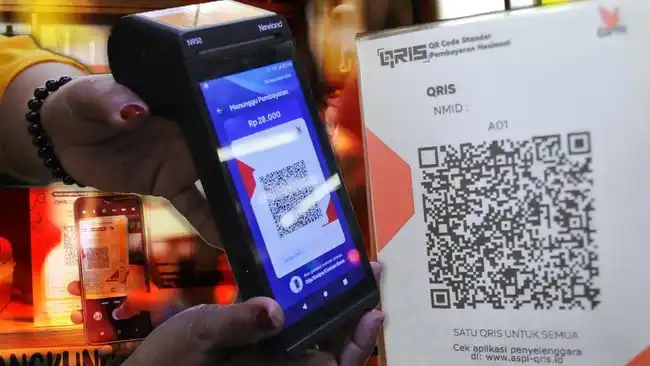
Jakarta | Perjalanan QRIS tidak dimulai dari penerimaan yang seragam di seluruh industri perbankan. Ketika Bank Indonesia memperkenalkan standar pembayaran tersebut pada 2019, lembaga ini menghadapi tantangan karena sejumlah bank telah memiliki sistem serta kode QR pembayaran masing-masing. Keberadaan berbagai sistem yang berjalan secara terpisah membuat gagasan mengenai satu standar bersama belum langsung dipandang sebagai kebutuhan oleh semua pelaku industri.
QRIS diluncurkan pada 17 Agustus 2019 sebagai upaya membangun keseragaman dalam pembayaran berbasis kode QR. Melalui standar ini, berbagai layanan pembayaran diharapkan dapat terhubung dalam satu kerangka yang lebih sederhana bagi pengguna maupun pelaku usaha. Namun, pada masa awal penerapannya, sebagian bank masih menilai bahwa sistem yang telah mereka miliki dapat memenuhi kebutuhan transaksi. Karena itu, perpindahan menuju standar pembayaran bersama belum menjadi prioritas bagi seluruh perbankan.
Gubernur Bank Indonesia Destry Damayanti mengenang periode tersebut ketika ia bergabung dengan Bank Indonesia pada Agustus 2019, berdekatan dengan peluncuran QRIS pada 17 Agustus 2019. Pengalaman pada masa awal itu memperlihatkan bahwa penerapan standar baru memerlukan proses untuk membangun pemahaman dan kesepahaman di pelaku industri. Tantangannya bukan semata-mata memperkenalkan teknologi pembayaran, melainkan juga mendorong industri yang telah memiliki sistem masing-masing untuk melihat manfaat dari penggunaan standar yang sama.
Dengan demikian, peluncuran QRIS pada 2019 menjadi titik awal dari proses penyatuan ekosistem pembayaran digital. Standar ini belum langsung diterima oleh semua bank karena sebagian di antaranya belum melihat kebutuhan untuk berpindah dari sistem dan kode QR yang telah digunakan. Perjalanan berikutnya menunjukkan bahwa penerimaan terhadap QRIS berkembang secara bertahap, seiring semakin kuatnya kebutuhan akan pembayaran yang dapat digunakan secara lebih luas dan terhubung. Fase awal tersebut menjadi bagian penting dalam memahami bagaimana sebuah standar nasional dibangun di tengah keragaman sistem perbankan yang sudah ada.
Bank Indonesia mendorong penerapan QRIS melalui proses yang bertahap, meskipun gagasan tersebut pada awalnya mendapat kritik dan masukan dari pelaku industri, termasuk perbankan. Perbedaan kepentingan, kesiapan infrastruktur, serta pertimbangan mengenai model bisnis membuat penerimaan terhadap standar pembayaran bersama tidak dapat berlangsung seketika. Karena itu, Bank Indonesia terus membuka ruang dialog sekaligus menjelaskan manfaat dan arah kebijakan QRIS kepada pihak-pihak yang terlibat.
Standardisasi diperlukan untuk mengatasi kondisi ketika setiap penyedia layanan menggunakan kode QR atau perangkat pembayaran masing-masing. Dalam sistem yang terpisah, pedagang berpotensi harus menyediakan banyak kode dan alat, sedangkan konsumen perlu menyesuaikan diri dengan pilihan aplikasi atau layanan tertentu. QRIS dirancang untuk menyatukan berbagai layanan tersebut dalam satu standar, sehingga transaksi dapat berlangsung lebih sederhana, saling terhubung, dan mudah digunakan oleh lebih banyak kelompok masyarakat.
Upaya meyakinkan perbankan dan industri dilakukan secara berkelanjutan. Bank Indonesia tidak hanya memperkenalkan standar teknis, tetapi juga menekankan manfaat integrasi bagi efisiensi transaksi, perluasan akses pembayaran digital, serta pengembangan ekosistem ekonomi yang lebih inklusif. Masukan dari industri menjadi bagian dari proses penyempurnaan, sementara kritik digunakan untuk mengidentifikasi tantangan dalam penerapan di lapangan. Dengan pendekatan tersebut, QRIS mulai berjalan secara perlahan sejak 2019, seiring meningkatnya pemahaman dan kesiapan para pemangku kepentingan.
Pernyataan Destry mengenai sikap Bank Indonesia menunjukkan bahwa lembaga tersebut tetap persisten mempertahankan visi QRIS di tengah kritik dan berbagai tantangan. Persistensi itu bukan berarti mengabaikan keberatan industri, melainkan menjaga tujuan utama standardisasi sambil menyesuaikan pelaksanaan dengan kebutuhan ekosistem pembayaran. Visi tersebut menempatkan QRIS sebagai sarana untuk membangun sistem pembayaran yang lebih terintegrasi dan inklusif, sehingga manfaat digitalisasi tidak hanya dinikmati oleh kelompok atau penyedia layanan tertentu.
Perkembangan QRIS menunjukkan perubahan yang signifikan dalam kebiasaan masyarakat dan pelaku usaha saat melakukan transaksi. Berdasarkan data yang disampaikan Destry, jumlah pengguna QRIS telah mencapai 67 juta orang, sedangkan jumlah merchant yang menggunakannya mencapai 46,7 juta. Dari keseluruhan merchant tersebut, sebanyak 96 persen merupakan usaha mikro, kecil, dan menengah (UMKM). Angka ini memperlihatkan bahwa penggunaan QRIS tidak hanya berkembang di lingkungan perbankan atau pusat perdagangan modern, tetapi juga menjangkau pelaku usaha dengan skala yang lebih beragam.
Destry menilai QRIS mempermudah transaksi digital sekaligus membantu memperluas inklusi keuangan bagi masyarakat yang belum memiliki akses keuangan yang setara. Melalui sistem pembayaran tersebut, masyarakat dapat bertransaksi secara digital, sementara pedagang memiliki pilihan pembayaran yang dapat digunakan oleh pelanggan. Perubahan itu turut terlihat dari preferensi masyarakat dan pedagang yang semakin menerima penggunaan pembayaran berbasis kode QR dalam kegiatan sehari-hari.
Penggunaan QRIS juga telah ditemukan di pasar-pasar tradisional, termasuk pasar basah. Kehadirannya di ruang perdagangan tersebut menunjukkan bahwa pembayaran digital mulai diterapkan dalam situasi transaksi yang sebelumnya lebih banyak mengandalkan uang tunai. Pedagang dan pembeli dapat memilih metode pembayaran yang sesuai dengan kebutuhan mereka, termasuk ketika bertransaksi di lingkungan pasar. Dalam penjelasan Destry, manfaat yang dirasakan dari penggunaan QRIS mencakup transaksi yang menjadi lebih mudah, nyaman, dan andal. Perkembangan jumlah pengguna serta merchant, terutama dominasi UMKM di dalamnya, menjadi gambaran mengenai meluasnya penerimaan terhadap QRIS. Pada saat yang sama, penggunaan di berbagai tempat, dari merchant UMKM hingga pasar tradisional, memperlihatkan perubahan preferensi transaksi masyarakat dan pedagang tanpa mengubah kebutuhan akan layanan yang sederhana untuk digunakan.
Bank Indonesia tidak hanya mengembangkan QRIS sebagai sarana pembayaran untuk transaksi domestik. Sejalan dengan meningkatnya mobilitas masyarakat dan aktivitas pariwisata, penggunaannya diperluas melalui skema cross-border. Kebijakan ini menunjukkan bahwa QRIS diarahkan untuk mendukung kebutuhan pembayaran yang melampaui batas negara, sekaligus memperkuat keterhubungan ekonomi Indonesia dengan negara-negara mitra. Perluasan tersebut menjadi bagian dari upaya menyediakan pengalaman transaksi yang lebih mudah bagi masyarakat Indonesia ketika melakukan perjalanan ke luar negeri.
Melalui skema ini, wisatawan Indonesia diharapkan dapat bertransaksi dengan lebih praktis saat berada di negara mitra. Pada saat yang sama, wisatawan asing yang berkunjung ke Indonesia juga memperoleh kemudahan ketika berbelanja dan melakukan pembayaran selama berada di dalam negeri. Kebijakan tersebut memberikan manfaat bagi kedua sisi, karena mendukung kenyamanan wisatawan sekaligus membantu pelaku usaha menerima transaksi dari pengunjung mancanegara. Dengan demikian, pengembangan QRIS cross-border tidak hanya berkaitan dengan teknologi pembayaran, tetapi juga dengan kebutuhan nyata yang muncul dari meningkatnya perjalanan lintas negara.
Destry menyampaikan bahwa Bank Indonesia terus menjajaki kerja sama dengan sejumlah bank sentral. Langkah ini dinilai relevan karena banyak turis datang ke Indonesia, sementara kebutuhan untuk melakukan transaksi lintas negara semakin besar. Penjajakan kerja sama tersebut mencerminkan upaya berkelanjutan untuk memperluas jangkauan penggunaan QRIS secara terarah. Hingga kini, QRIS cross-border telah terhubung dengan tujuh negara untuk transaksi inbound dan outbound, yaitu China, Korea Selatan, Thailand, Malaysia, Singapura, Jepang, dan Timor Leste. Keterhubungan dengan negara-negara tersebut memperlihatkan bahwa perluasan QRIS telah bergerak dari kebutuhan domestik menuju dukungan terhadap aktivitas pembayaran regional dan internasional.
Baca juga: Tiga Menko dan Sejumlah Tokoh Hadiri Peluncuran Buku Terbaru Bamsoet ke-38 dan Buku Perjalanan Panjang Bamsoet Karya Wartawan Senior J.Osdar | Optimisme Perbankan Indonesia di Tengah Ketidakpastian Global | Infrastruktur Digital Perbankan dan Bandwidth On Demand
