Jakarta | Opsen pajak kendaraan merupakan perubahan dalam cara penerimaan pajak dibagikan pemerintah provinsi dan pemerintah kabupaten atau kota. Kebijakan ini bukan jenis pungutan yang muncul tanpa dasar, melainkan bagian dari pengaturan hubungan keuangan antarpemerintahan daerah. Karena itu, memahami opsen perlu dimulai dari perbedaan jenis pajak yang dikenakan dan mekanisme penyaluran penerimaannya. Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB) tetap menjadi pajak yang dikenakan atas kendaraan atau peristiwa terkait kepemilikan kendaraan, sementara opsen mengatur bagian penerimaan bagi daerah tingkat kabupaten atau kota.
Sebelum skema opsen berlaku, penerimaan PKB dan BBNKB dipungut oleh pemerintah provinsi. Kabupaten dan kota kemudian memperoleh bagian melalui mekanisme bagi hasil, sehingga dana tersebut disalurkan dari tingkat provinsi kepada pemerintah daerah di bawahnya. Dalam skema baru, bagian kabupaten atau kota dapat diterima secara langsung melalui kas daerah bersamaan dengan pembayaran pajak kendaraan. Dengan demikian, alur penerimaan berubah: pemerintah kabupaten atau kota tidak semata-mata menunggu proses pembagian hasil setelah pajak dipungut oleh provinsi. Perubahan ini ditujukan untuk memperjelas pembagian penerimaan dan mempercepat dana masuk ke daerah yang berhak.
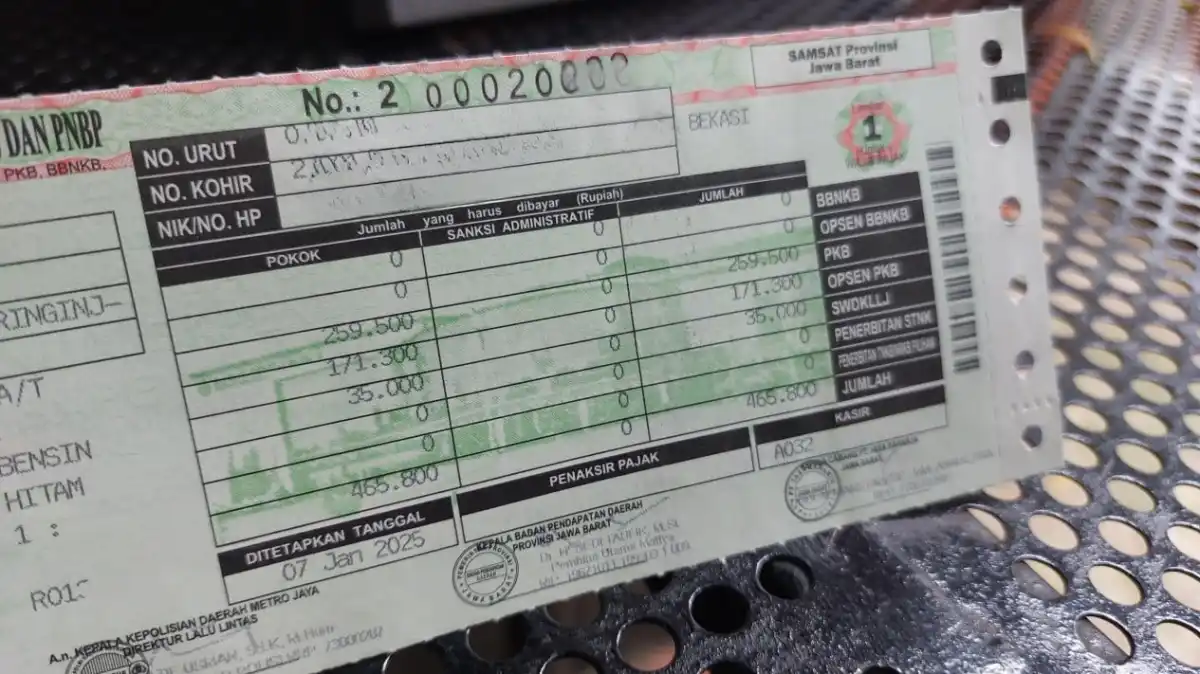
Perubahan alur tersebut tidak berarti bahwa total pajak kendaraan secara otomatis naik sebesar 66 persen. Angka itu tidak dapat dipahami sebagai kenaikan seragam yang langsung ditambahkan kepada tagihan setiap pemilik kendaraan. Besaran yang dibayar dapat dipengaruhi oleh ketentuan tarif, dasar pengenaan, kebijakan daerah, serta penerapan aturan yang berlaku. Opsen pada dasarnya berkaitan dengan pembagian penerimaan tingkat pemerintahan, bukan semata-mata penambahan pungutan baru di luar pajak yang telah ditetapkan. Untuk mengetahui jumlah yang harus dibayar, pemilik kendaraan sebaiknya merujuk pada rincian tagihan resmi dan informasi dari badan pendapatan daerah setempat. Rincian tersebut membantu membedakan komponen pajak, bagian opsen, dan biaya lain yang mungkin tercantum. Dengan melihat dasar perhitungan di daerah masing-masing, masyarakat dapat memahami dampak kebijakan ini tanpa menyamakan perubahan mekanisme penerimaan dengan kenaikan pajak yang berlaku sama di seluruh wilayah Indonesia.Dasar hukum penerapan opsen pajak kendaraan bermotor terdapat dalam Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Pemerintah Pusat dan Pemerintahan Daerah, yang dikenal sebagai UU HKPD. Undang-undang tersebut disahkan pada 5 Januari 2022 sebagai bagian dari penataan hubungan fiskal pusat dan daerah. Salah satu pengaturannya adalah pembagian penerimaan pajak provinsi dan kabupaten atau kota melalui mekanisme opsen. Dengan demikian, pungutan ini bukan kebijakan yang muncul tanpa landasan, melainkan ketentuan nasional yang pelaksanaannya melibatkan pemerintah daerah.
Penerapan opsen pajak kendaraan bermotor (PKB) dan opsen bea balik nama kendaraan bermotor (BBNKB) mulai berlaku pada 5 Januari 2025. UU HKPD menetapkan tarif masing-masing opsen sebesar 66 persen dari pokok pajak terutang. Opsen PKB berkaitan dengan pajak kendaraan bermotor, sedangkan opsen BBNKB dikenakan dalam transaksi penyerahan hak milik kendaraan yang menjadi objek bea balik nama. Hasil pungutan opsen menjadi bagian penerimaan pemerintah kabupaten atau kota, sementara pajak pokoknya merupakan kewenangan provinsi. Mekanisme tersebut dirancang agar penerimaan daerah lebih langsung dan hubungan fiskal antartingkat pemerintahan dapat berjalan secara terukur.
Angka 66 persen perlu dipahami sebagai persentase yang dihitung dari pokok pajak terutang, bukan sebagai tarif tambahan sebesar 66 persen dari harga kendaraan. Karena dasar penghitungannya adalah pajak pokok, jumlah rupiah opsen bergantung pada besaran PKB atau BBNKB yang harus dibayar. Tarif pajak pokok dapat berbeda antardaerah sesuai peraturan daerah dan ketentuan yang berlaku. Begitu pula, program keringanan, pengurangan, atau pembebasan pajak dapat ditetapkan dengan kebijakan daerah, sehingga tagihan akhir tidak selalu sama di setiap wilayah. Oleh sebab itu, pemilik kendaraan sebaiknya memeriksa rincian pada dokumen pembayaran atau kanal resmi pemerintah daerah. Memahami perbedaan tarif opsen, pajak pokok, dan keringanan lokal membantu masyarakat menilai komponen tagihan secara tepat, tanpa menganggap persentase nasional tersebut sebagai tambahan seragam atas nilai kendaraan.
Opsen Pajak Kendaraan Bermotor (PKB) dan Bea Balik Nama Kendaraan Bermotor (BBNKB) diterapkan di 37 provinsi di Indonesia. Cakupan tersebut tersebar di berbagai kawasan, dari Sumatra hingga Papua. Untuk melihat sebarannya dengan lebih mudah, wilayah penerapan dapat dikelompokkan berdasarkan pulau atau kawasan. Pengelompokan ini membantu pembaca memahami luas cakupan kebijakan tanpa mengubah daftar provinsi yang menerapkannya. Jakarta tidak memungut opsen tersebut, sehingga tidak termasuk dalam kelompok wilayah penerapan yang dirinci di bawah ini.
Di Sumatra, provinsi yang menerapkan opsen meliputi Aceh, Sumatra Utara, Sumatra Barat, Riau, Kepulauan Riau, Jambi, Sumatra Selatan, Kepulauan Bangka Belitung, Bengkulu, dan Lampung. Di Jawa, cakupannya terdiri atas Banten, Jawa Barat, Jawa Tengah, DI Yogyakarta, dan Jawa Timur. Penerapan juga berlaku di Bali, Nusa Tenggara Barat, serta Nusa Tenggara Timur. Dengan demikian, wilayah di bagian barat dan tengah Indonesia mencakup sejumlah provinsi dari Sumatra, Jawa, Bali, hingga Nusa Tenggara.
Di Kalimantan, daftar wilayahnya mencakup Kalimantan Barat, Kalimantan Tengah, Kalimantan Selatan, Kalimantan Timur, dan Kalimantan Utara. Sementara itu, di Sulawesi terdapat Sulawesi Utara, Gorontalo, Sulawesi Tengah, Sulawesi Barat, Sulawesi Selatan, dan Sulawesi Tenggara. Wilayah Maluku dan Maluku Utara juga termasuk dalam cakupan penerapan opsen PKB dan BBNKB. Di kawasan Papua, provinsi yang menerapkannya adalah Papua, Papua Barat, Papua Selatan, Papua Tengah, Papua Pegunungan, dan Papua Barat Daya. Seluruh kelompok tersebut membentuk cakupan 37 provinsi, dengan wilayah yang tersebar di berbagai pulau dan kawasan Indonesia.
Di daerah yang menerapkan pungutan opsen pajak kendaraan bermotor, DKI Jakarta menjadi pengecualian. Pemerintah Provinsi DKI Jakarta tidak memungut opsen Pajak Kendaraan Bermotor (PKB) maupun opsen Bea Balik Nama Kendaraan Bermotor (BBNKB). Dengan demikian, dua jenis opsen tersebut tidak diberlakukan di ibu kota sebagaimana di sejumlah provinsi lain. Pengecualian ini berkaitan dengan susunan pemerintahan daerah di Jakarta, yang berbeda dari provinsi-provinsi yang memiliki kabupaten atau kota otonom.
Pengaturan opsen pada umumnya berkaitan dengan pembagian kewenangan dan penerimaan pajak pemerintah provinsi dan pemerintah kabupaten atau kota. Di daerah yang memiliki pemerintahan kabupaten atau kota otonom, opsen PKB dan BBNKB menjadi bagian dari ketentuan pajak daerah. Jakarta tidak memiliki pembagian wilayah administratif berupa kabupaten atau kota otonom. Wilayahnya terdiri atas kota administrasi dan Kabupaten Administrasi Kepulauan Seribu, yang kedudukannya bukan sebagai daerah otonom dengan pemerintahan kabupaten atau kota tersendiri.
Kondisi tersebut menjadi pembeda dalam penerapan pungutan opsen di Jakarta. Pemerintah provinsi tidak membagikan penerimaan melalui mekanisme opsen kepada pemerintah kabupaten atau kota otonom di dalam wilayahnya, karena struktur pemerintahan semacam itu tidak terdapat di DKI Jakarta. Ketentuan mengenai opsen PKB dan BBNKB pun tidak diterapkan di provinsi ini. Sementara itu, penerapan opsen di provinsi lain mengikuti aturan yang berlaku bagi daerah masing-masing, termasuk keberadaan pemerintah kabupaten atau kota otonom.
Karena itu, Jakarta tidak termasuk dalam wilayah yang memungut opsen PKB dan BBNKB. Perbedaan status pemerintahan daerah tersebut menjelaskan mengapa kebijakan opsen yang berlaku di banyak provinsi tidak diterapkan di ibu kota. DKI Jakarta tetap menjadi pengecualian dalam pemberlakuan pungutan tersebut, sejalan dengan struktur administrasinya yang tidak mencakup kabupaten atau kota otonom.
Baca juga: Jakarta Menghadapi Krisis Kualitas Udara | Beasiswa DKI Jakarta Siap Dukung Pendidikan S-2 dan S-3 di Universitas Terbaik | Siapnya FIA Rallycross World Cup 2026 di Jakarta: Kevin Hansen Dikenalkan sebagai Brand Ambassador
