Jakarta | Pemerintah tengah menyiapkan rencana pembagian telepon seluler atau handphone secara gratis kepada masyarakat sebagai bagian dari transformasi penyaluran bantuan sosial. Perangkat tersebut tidak dirancang sebagai bantuan yang berdiri sendiri, melainkan sebagai sarana agar penerima dapat mengakses layanan bantuan secara lebih mudah melalui sistem digital. Dengan dukungan perangkat dan koneksi ke layanan terkait, masyarakat diharapkan mampu menerima informasi, memeriksa status bantuan, serta menggunakan fasilitas pembayaran yang telah disediakan.
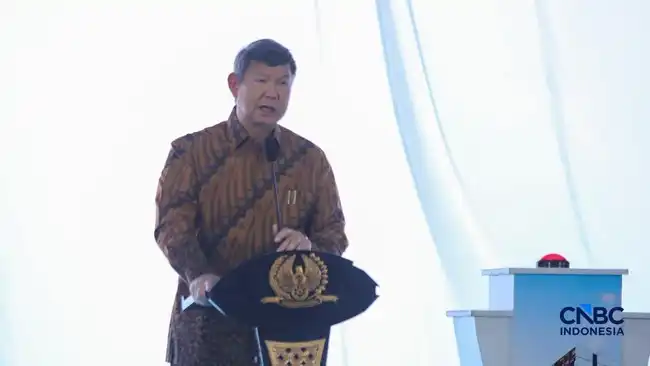
Rencana itu disampaikan Hashim Djojohadikusumo, Utusan Khusus Presiden RI untuk Energi dan Lingkungan Hidup, dalam Prasasti Policy Forum 2026 di Jakarta pada Selasa, 12 Oktober 2026. Pernyataan tersebut menempatkan pemberian handphone dalam kerangka perubahan tata kelola bantuan sosial. Pemerintah tidak hanya membahas pengadaan perangkat, tetapi juga membangun infrastruktur yang memungkinkan penyaluran bantuan berlangsung secara lebih terdata, terarah, dan dapat dipantau.
Dalam mekanisme yang direncanakan, bantuan sosial secara bertahap diarahkan untuk berpindah dari pola penerimaan tunai menuju akses melalui rekening digital. Perubahan ini memungkinkan dana disalurkan langsung kepada penerima yang memenuhi kriteria, tanpa sepenuhnya bergantung pada pembagian uang secara langsung. Handphone berfungsi sebagai penghubung masyarakat, rekening, dan platform layanan yang digunakan untuk mengelola transaksi bantuan.
Digitalisasi tersebut juga berkaitan dengan upaya memperluas inklusi keuangan. Sebagian masyarakat yang belum memiliki perangkat memadai atau belum terbiasa menggunakan layanan perbankan digital berpotensi menghadapi hambatan dalam mengikuti sistem baru. Karena itu, pembagian handphone perlu disertai pendataan penerima yang akurat, pembukaan rekening, pendampingan penggunaan aplikasi, serta perlindungan data pribadi. Dengan pendekatan tersebut, perangkat gratis diharapkan benar-benar mendukung akses bansos digital, bukan sekadar menjadi program pembagian barang.
Pemerintah menyiapkan kebijakan pembukaan rekening bank tanpa biaya bagi masyarakat yang selama ini belum memiliki akses perbankan. Kebijakan ini menjadi bagian dari upaya memperluas keterjangkauan layanan keuangan formal, sehingga lebih banyak warga dapat terhubung dengan sistem perbankan tanpa terbebani biaya awal. Sasaran utamanya adalah warga yang belum terlayani atau belum masuk ke dalam sistem keuangan formal.
Sebelumnya, biaya pembukaan rekening disebut dapat mencapai Rp50.000. Bagi sebagian masyarakat, terutama mereka yang memiliki keterbatasan ekonomi atau belum terbiasa menggunakan layanan perbankan, biaya tersebut dapat menjadi salah satu hambatan untuk mulai memiliki rekening. Dengan penghapusan biaya pembukaan, hambatan tersebut diharapkan berkurang dan kesempatan untuk memperoleh akses perbankan menjadi lebih terbuka.
Melalui kebijakan baru tersebut, setiap warga negara Indonesia nantinya dapat memperoleh rekening tanpa biaya pembukaan. Ketentuan ini menempatkan akses dasar terhadap layanan perbankan sebagai sesuatu yang dapat dijangkau secara lebih luas, termasuk oleh masyarakat yang sebelumnya belum pernah memiliki rekening. Tidak adanya biaya pembukaan juga dapat membantu memperluas cakupan penerima layanan keuangan formal di berbagai kelompok masyarakat.
Perluasan akses ini penting karena keberadaan rekening dapat menjadi pintu masuk bagi warga untuk terhubung dengan sistem keuangan formal. Masyarakat yang sebelumnya berada di luar sistem tersebut memperoleh peluang yang lebih besar untuk memiliki akses perbankan. Kebijakan rekening gratis karenanya tidak hanya berkaitan dengan penghapusan satu jenis biaya, tetapi juga dengan upaya mengurangi kesenjangan akses warga yang telah terlayani dan mereka yang belum terjangkau layanan perbankan.
Dengan demikian, pembukaan rekening tanpa biaya diarahkan untuk memastikan bahwa faktor biaya awal tidak lagi menjadi penghalang bagi warga negara Indonesia yang ingin memperoleh akses ke layanan perbankan. Kebijakan ini memperkuat tujuan pemerintah untuk memperluas inklusi keuangan dan membawa lebih banyak masyarakat ke dalam sistem keuangan formal.
Mekanisme yang disampaikan Hashim menempatkan rekening penerima sebagai pusat penyaluran bantuan tunai bagi keluarga yang membutuhkan. Dengan skema tersebut, dana bantuan tidak lagi diserahkan terutama dalam bentuk uang tunai secara langsung, melainkan dikirim ke rekening masing-masing penerima. Penyaluran melalui rekening diharapkan membuat proses distribusi lebih terarah, sekaligus memungkinkan penerima mengakses bantuan melalui sarana digital yang terhubung dengan identitas dan kepemilikan rekeningnya.
Perangkat seluler menjadi bagian penting dalam rancangan ini. Handphone yang diberikan kepada masyarakat akan dihubungkan dengan rekening digital penerima, sehingga perangkat tersebut dapat digunakan untuk mengakses informasi saldo, menerima pemberitahuan, serta memanfaatkan dana yang masuk ke rekening. Dalam substansi pernyataannya, Hashim menjelaskan bahwa setiap warga yang memperoleh handphone akan memiliki perangkat yang terhubung dengan rekening, sementara dana bantuan bagi keluarga yang membutuhkan disalurkan langsung ke rekening mereka masing-masing.
Alur tersebut menunjukkan adanya perubahan dari pola penyaluran bansos berbasis uang tunai menuju akses digital. Pemerintah atau pihak penyalur mengirimkan bantuan ke rekening penerima, sedangkan penerima menggunakan handphone sebagai sarana untuk mengakses rekening itu. Dengan demikian, perangkat seluler bukan sekadar pemberian tambahan, tetapi menjadi penghubung masyarakat dan layanan keuangan yang menampung bantuan.
Dalam penerapannya, setiap tahap tetap memerlukan pendataan penerima, pembukaan atau pemadanan rekening, serta pengaitan rekening dengan perangkat yang diberikan. Kejelasan informasi mengenai cara penggunaan, keamanan akses, dan prosedur apabila handphone hilang juga penting agar manfaat skema tersebut dapat diterima secara merata. Rancangan ini pada akhirnya menggambarkan upaya menjadikan rekening digital sebagai jalur utama penerimaan bantuan, dengan handphone berfungsi sebagai alat untuk mengakses dan menggunakan dana yang disalurkan.
Digitalisasi bantuan sosial tidak hanya berkaitan dengan penyaluran bantuan secara lebih cepat dan terukur. Kebijakan ini juga memiliki alasan fiskal, yaitu memperluas keterhubungan masyarakat dengan sistem keuangan formal. Ketika penerima bansos memperoleh akses melalui rekening bank dan menggunakan layanan digital, berbagai transaksi ekonomi yang sebelumnya berlangsung di luar sistem dapat mulai tercatat secara lebih baik. Data tersebut dapat membantu pemerintah memahami aktivitas ekonomi masyarakat sekaligus menyusun kebijakan penerimaan negara secara lebih tepat.
Perluasan rekening menjadi salah satu bagian penting dalam rencana tersebut. Pemerintah telah menugaskan Bank Syariah Indonesia dan Bank Rakyat Indonesia untuk menyediakan rekening bagi sekitar 30 persen penduduk Indonesia yang belum memiliki rekening. Langkah ini ditujukan untuk membuka akses perbankan bagi kelompok masyarakat yang selama ini belum terjangkau layanan keuangan formal. Rekening tersebut dapat digunakan untuk menerima bantuan, menyimpan dana, serta melakukan pembayaran dan transaksi lain melalui kanal perbankan digital.
Perluasan akses ini berkaitan dengan upaya mengenali grey economy, yaitu aktivitas ekonomi yang belum tercatat dalam sistem formal. Kegiatan tersebut dapat mencakup usaha kecil, transaksi perorangan, atau pekerjaan dengan pendapatan yang belum terdokumentasi secara memadai dalam sistem administrasi. Meskipun aktivitasnya nyata dan memiliki nilai ekonomi, keterbatasan pencatatan membuat kontribusinya terhadap basis penerimaan negara belum sepenuhnya terlihat.
Dengan semakin banyak masyarakat dan kegiatan ekonomi masuk ke dalam ekosistem perbankan digital, pemerintah berharap kualitas data ekonomi dapat meningkat. Pencatatan transaksi yang lebih luas juga berpotensi memperkuat kemampuan negara dalam memetakan sumber pendapatan dan merancang kebijakan yang sesuai. Pada saat yang sama, perluasan rekening diharapkan membantu pemerintah meningkatkan kemampuan menghimpun penerimaan negara dari kegiatan ekonomi yang selama ini belum terjangkau secara optimal.
Baca juga: Korupsi Penerimaan Mahasiswa Baru di Universitas Jenderal Soedirman | Dugaan Korupsi Penerimaan Mahasiswa di Unsoed Melibatkan Guru SMA
